Curs valutar
  • EUR
    20.1523
    0.1305%
  • USD
    17.9427
    -0.0786%
  • RUB
    0.2182
    0.5041%
  • RON
    3.7767
    0.0662%
  • UAH
    0.3985
    0.0251%

Toate știrile

22 octombrie 2026

Care este diferența dintre Asperger și autism

25 Dec. 2024, 19:17
 // Categoria: Life // Autor:  Realitatea.md
25 Dec. 2024, 19:17 // Life //  Realitatea.md

Confundat deseori cu autismul înalt funcțional, mitologizat de legendele cu Einstein și diversele filme hollywoodiene, Sindromul Asperger este, în fapt, o tulburare din spectrul autist, nu întotdeauna ușor de diagnosticat. Acesta face parte din tulburările pervazive de dezvoltare, cunoscute mai frecvent sub denumirea de tulburări din spectrul autist (TSA). Prin TSA înţelegem o gamă întreagă de tulburări ce afectează dezvoltarea neuropsihică, în special în palierele socializării, comunicării şi imaginaţiei.

Sindromul Asperger a fost descris pentru prima dată în 1944 de către medicul pediatru vienez Hans Asperger, care a observat comportamente similare autismului, precum dificultăți la nivelul socializării și comunicării, în cazul copiilor cu inteligență și limbaj normal dezvoltat. Deşi este o tulburare din spectrul autist, diferă de autismul clasic şi alte tulburări pervazive în ceea ce priveşte dezvoltarea timpurie a limbajului, nivelul de inteligentă şi înţelegerea emoţiilor.

Este Sindromul Asperger acelaşi lucru cu autismul înalt funcţional?

În acest moment în comunitatea ştiinţifică nu există o părere unanim acceptată în ceea ce priveşte semnul egal dintre autismul înalt funcţional şi Sindromul Asperger: unii specialişti susţin că sunt unul şi acelaşi lucru, în timp ce tabăra opusă militează pentru diferenţierea celor două diagnostice. Este posibil ca, în viitor, acestea să fie combinate într-o singură categorie.

Atât persoanele cu autism înalt funcţional cât şi cele cu Sindrom Asperger au inteligenţa medie sau peste medie, dar prezintă dificultăţi legate de interacţiunea socială şi comunicare. Diferența principală este că un diagnostic de autism înalt funcţional prevede că, la începutul dezvoltării, copilul are limbajul întârziat, în timp ce în Sindromul Asperger dezvoltarea limbajului nu arată o întârziere semnificativă.

Similitudini şi diferenţe între Sindromul Asperger şi autismul clasic

Similitudini: Copiii cu sindromul Asperger au dificultăţi în a identifica şi a-şi exprima sentimentele, (la fel ca şi copiii cu autism înalt funcţional). Alte similitudini cu autismul clasic ţin de interacţiunea socială, contactul vizual deficitar, deficienţe în a recunoaşte şi interpreta expresiile faciale, fluturatul mâinilor sau anumite „obsesii” pe care le dezvoltă asupra unui anumit obiect sau obicei. Ei prezintă, de asemenea, sensibilități la diverși stimuli (sunete, haine, la produse alimentare etc).

Diferenţe: comparativ cu autismul clasic, copiii cu sindromul Asperger, precum şi cei cu autism înalt funcţional, au un IQ care se încadrează în limite normale sau chiar superioare. Pentru mulți, ei pot părea la fel ca alţi copii, însă cei diagnosticaţi cu Sindrom Asperger au deseori anumite comportamente sociale ce pot părea dificil de înţeles.

Abia în lumina acestor deosebiri şi asemănări de nuanţă dintre cele două situaţii putem înţelege diagnosticarea greşită de care mulţi copii au parte.

Diagnosticare

Sindromul Asperger rămâne adesea nediagnosticat până când copilul sau adultul începe să aibă dificultăți serioase la școală, la locul de muncă sau în viața personală. Într-adevăr, mulţi adulţi cu sindromul Asperger primesc diagnosticul abia atunci când solicită ajutor pentru probleme legate de anxietate sau depresie. Sunt însă şi câteva particularităţi ce pot ridica semne de întrebare părintelui şi, într-o primă fază, medicului pediatru:

  • Dificultate în interacţionarea cu alţi copii;
  • Preferinţa pentru gesturi neobişnuite sau repetitive;
  • Prezenta anumitor „ritualuri” de la care copilul nu se abate sub nicio formă;
  • Lipsa contactului vizual, dificultăţi în decodarea expresiilor faciale, incapacitatea de a înţelege expresiile metaforice – iau totul ad litteram;
  • O doză vizibilă de „geniu” într-un anumit domeniu (cartografie, matematica, etc).

Tratament

În acest moment nu exista un tratament pentru sindromul Asperger, dar medicaţia poate îmbunătăți funcționarea și reduce comportamentele nedorite. Tratamentul poate include o combinație de următoarele:

  • Educație specială structurata pentru a satisface nevoile educaționale unice ale copilului;
  • Modificarea comportamentului – strategii de susținere a comportamentului pozitiv și reducerea comportamentelor problematice;
  • Logopedie şi kinetoterapie – concepute pentru a crește abilitățile funcționale ale copilului;
  • Terapii pentru competențe sociale: cu ajutorul unui psiholog, terapeut, logoped sau chiar asistent social aceste terapii sunt moduri prin care se construiesc abilitățile sociale și capacitatea de a citi indiciile verbale și nonverbale;
  • Medicaţia: nu exista medicamente pentru tratarea sindromului Asperger sine, dar medicamentele pot fi utilizate pentru a trata simptomele specifice, cum ar fi anxietatea, depresia, hiperactivitate și comportamentul obsesiv-compulsiv.

Pentru cele mai importante știri, abonează-te la canalul nostru de TELEGRAM!

Pentru un simplu observator, un copil cu Asperger poate părea un copil neuro-tipic care se poartă puţin diferit. El nu prezintă particularităţi morfo-faciale sau întârzieri cognitive; deţine o inteligenţă medie sau chiar peste medie. Întârzierea motorie nu este un criteriu de diagnosticare, însă poate apărea în multe cazuri, manifestata sub forma unei anume „neîndemânări” sau mişcări puţin diferite. Manifestă preferinţa pentru colecţionarea diferitelor obiecte sau pentru memorarea diverselor informaţii.

Din păcate, Sindromul Asperger nu pot fi prevenit sau vindecat. Cu toate acestea, diagnosticarea şi tratamentul precoce pot îmbunătăţi funcţionarea şi calitatea vieţii.

Realitatea Live

Aventus Finance a obținut certificarea internațională pentru managementul securității informației
Moldretail Group: susținerea producătorilor autohtoni, dincolo de raft
Inovația din Republica Moldova, pe scena internațională de la Barcelona
O poveste din Moldova în Forbes Travel Guide și MICHELIN Guide
Ce se ascunde în spatele unui BIIIIP? Linella lansează campania de toamnă
BPM PC STRAND – Unicul producător de toron pentru beton precomprimat din Moldova
22 Oct. 2026, 17:02
 // Categoria: Slider // Autor:  Vlada Ciorici
22 Oct. 2026, 17:02 // Slider //  Vlada Ciorici

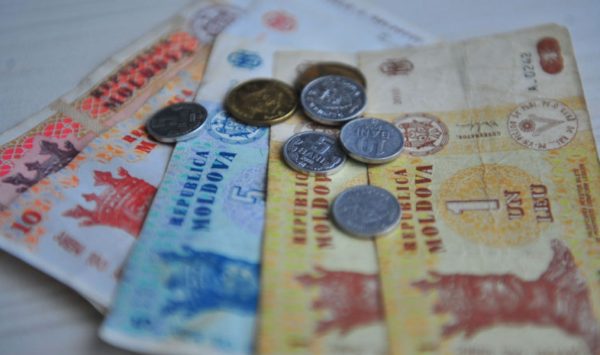
Republica Moldova intră în anul 2027 cu un nou pachet de măsuri fiscale și vamale, care prevede majorarea unor impozite și accize, modificarea cotelor TVA, introducerea unor taxe noi și extinderea facilităților pentru anumite categorii de contribuabili. Parlamentul a adoptat pachetul de politici fiscale și vamale pentru anul viitor, iar Ministerul Finanțelor estimează că măsurile vor aduce încasări bugetare suplimentare de aproximativ 5,1 miliarde de lei. Cele mai mari venituri sunt așteptate din accize și TVA.

Potrivit documentului transmis Parlamentului și analizat de BANI.MD, una dintre cele mai importante modificări vizează accizele la carburanți. Pentru motorină este prevăzută o majorare de 20% în 2027, în timp ce accizele pentru majoritatea celorlalte mărfuri accizabile, inclusiv benzina, urmează să crească cu 10%. Majorarea accizei la motorină ar putea pune presiune asupra prețurilor la pompă, cu efecte asupra transportatorilor, agricultorilor și companiilor care utilizează cantități importante de combustibil. Totuși, creșterea accizei cu 20% nu înseamnă automat o scumpire a motorinei cu același procent, deoarece prețul final depinde și de cotațiile internaționale, cursul valutar și celelalte componente ale prețului.

Modificări importante sunt prevăzute și pentru impozitarea veniturilor persoanelor fizice. Scutirea personală anuală urmează să crească de la 29.700 la 40.020 lei, măsură care va reduce baza impozabilă pentru persoanele eligibile. În cazul contribuabililor care beneficiază de scutirea personală integrală și au suficiente venituri impozabile, creșterea acesteia ar putea însemna o economie fiscală de aproximativ 1.238 de lei anual, respectiv 103 lei lunar.

În schimb, regimul de impozitare a veniturilor din investiții devine mai strict. Cota aplicată dividendelor urmează să crească de la 6% la 8% pentru profiturile generate începând cu anul 2027. Totodată, pentru câștigurile de capital este prevăzută aplicarea cotei de 12% asupra întregului câștig impozabil, prin eliminarea reducerii de 50% a bazei de calcul.

O altă schimbare vizează sectorul HoReCa, unde cota TVA urmează să crească de la 8% la 12%. Modificarea ar putea influența prețurile serviciilor de alimentație publică și cazare, în funcție de măsura în care operatorii economici vor transfera costurile fiscale către consumatori.

Pachetul include și măsuri privind taxarea consumului de energie. Pentru gazele naturale utilizate de consumatorii casnici este prevăzută aplicarea cotei reduse de TVA de 8% pentru un consum de până la 150 de metri cubi lunar, începând cu 1 aprilie 2027. Consumul care depășește acest plafon va fi impozitat la cota standard. În cazul energiei electrice, documentul prevede păstrarea scutirii de TVA cu drept de deducere pentru primii 100 kWh consumați lunar per loc de consum.

La capitolul produse alimentare, pachetul prevede extinderea cotei reduse de TVA de 8% la ouă și carne de pasăre, precum și aplicarea cotei de 12% pentru anumite produse agricole. Modificările au provocat discuții privind impactul asupra producătorilor agricoli și asupra prețurilor de consum.
O altă noutate este introducerea unor taxe pentru bunurile procurate din magazinele online străine. Pentru coletele cu valoarea de până la 150 de euro este prevăzut un regim special de TVA, precum și o taxă de gestionare de 12 lei pentru fiecare colet. Măsura urmărește reducerea diferențelor de tratament fiscal dintre comerțul electronic transfrontalier și comercianții locali.

Noul pachet fiscal vizează și industria tutunului. Accizele la produsele din tutun sunt programate să crească cu 20% în 2027 și cu câte 15% în 2028 și 2029. Sunt prevăzute, de asemenea, taxe suplimentare pentru anumite băuturi îndulcite, băuturi energizante, lichide pentru țigări electronice și articole pirotehnice.

În premieră, proiectul introduce și accize pentru automobilele exclusiv electrice, calculate în funcție de masa vehiculului, în timp ce pentru autoturismele cu motoare cu ardere internă este prevăzută o majorare de 10% a accizelor.

Pentru mediul de afaceri, una dintre facilitățile importante este prelungirea până în 2029 a cotei zero pentru profitul nedistribuit, cu majorarea plafonului de eligibilitate de la 100 la 200 de milioane de lei. Măsura este destinată stimulării reinvestirii profitului și dezvoltării companiilor.

În același timp, pentru sectorul financiar și de asigurări este prevăzută aplicarea temporară, în anul 2027, a unei cote de 18% a impozitului pe venit, în timp ce gospodăriile țărănești urmează să fie supuse cotei de 12%, față de 7% în reglementarea anterioară.

Modificările vizează inclusiv impozitul pe avere. Pentru bunurile imobiliare cu destinație locativă este stabilit un prag de 4 milioane de lei, iar cota de 0,8% se va aplica numai asupra valorii care depășește această limită, în condițiile prevăzute de lege.

Potrivit estimărilor Ministerului Finanțelor, impactul bugetar pozitiv direct al pachetului fiscal va fi de aproximativ 5,1 miliarde de lei. Din această sumă, 2,7 miliarde de lei ar urma să provină din accize, 1,6 miliarde de lei din TVA și aproximativ 820 de milioane de lei din impozitul pe venit și alte măsuri fiscale.

Guvernul susține că modificările urmăresc simplificarea legislației, consolidarea veniturilor bugetare și apropierea sistemului fiscal național de normele Uniunii Europene. Totodată, autoritățile afirmă că noile reguli trebuie să stimuleze investițiile și reinvestirea profiturilor, menținând anumite facilități pentru populație și mediul de afaceri.

Dezbaterile asupra proiectului au fost însoțite de numeroase amendamente înaintate de deputați. Printre modificările acceptate de Guvern în etapa examinării amendamentelor se numără menținerea temporară a cotei reduse de TVA de 8% pentru grâu, porumb și floarea-soarelui, concomitent cu introducerea mecanismului de taxare inversă.

Pentru cele mai importante știri, abonează-te la canalul nostru de TELEGRAM!


Aventus Finance a obținut certificarea internațională pentru managementul securității informației
Moldretail Group: susținerea producătorilor autohtoni, dincolo de raft
Inovația din Republica Moldova, pe scena internațională de la Barcelona
O poveste din Moldova în Forbes Travel Guide și MICHELIN Guide
Ce se ascunde în spatele unui BIIIIP? Linella lansează campania de toamnă
BPM PC STRAND – Unicul producător de toron pentru beton precomprimat din Moldova